一、行业概述
辅助生殖跨境医疗服务是指依托体外受精(IVF)、卵胞浆内单精子显微注射(ICSI)、胚胎植入前遗传学检测(PGT)等人类辅助生殖技术,为有生育需求但受制于本国法律、技术或资源限制的患者,提供境外就医安排、医疗对接、法律咨询、旅行住宿及后续健康管理等一站式服务的新兴交叉产业。该行业融合了医疗、旅游、法律与保险等多个领域,具有高客单价、长服务链、强专业性的特征。随着全球不孕不育率上升、生育年龄推迟以及各国辅助生殖政策差异扩大,跨境辅助生殖需求持续增长,中国作为全球最大的跨境医疗客源国之一,相关服务市场正经历快速扩张与结构性调整。
二、发展环境分析
(一)政策与法律环境
1. 国内政策约束与有限开放
中国现行《人类辅助生殖技术管理办法》及《人类精子库管理办法》明确规定,禁止以任何形式买卖配子、合子、胚胎,医疗机构和医务人员不得实施任何形式的代孕技术。辅助生殖技术仅限已婚夫妇在符合医学指征的前提下使用,且需提供身份证、结婚证和生育证明。这一政策框架使得单身女性、LGBTQ+群体以及有代孕需求的家庭在国内无法获得相应服务,形成刚性外溢需求。
2. 目标市场法律差异显著
美国、加拿大、英国、澳大利亚、希腊、西班牙、泰国、马来西亚、格鲁吉亚等国对辅助生殖的立法宽严不一。美国部分州允许商业化代孕,加州、内华达州等地法律体系成熟,吸引大量中国客户;泰国、柬埔寨等国曾因地缘便利和价格优势成为热门目的地,但泰国自2015年起禁止商业代孕,柬埔寨亦于2016年叫停,导致客源向更远距离或政策更稳定的地区转移。
3. 跨境医疗监管趋严但仍有空间
中国对跨境医疗中介的监管尚不完善,缺乏专项法律法规,行业长期处于灰色地带。2017年国家卫健委等七部门联合印发《关于开展严厉查处违法违规应用人类辅助生殖技术专项行动的通知》,打击非法中介和跨境代孕。患者境外就医属于个人自由,中介服务多以“咨询”“健康管理”名义存在,监管难以全面覆盖。
(二)经济与社会环境
1. 不孕不育率攀升与生育年龄推迟
据中国人口协会持续调查数据,中国不孕不育发病率已从20年前的2.5%-3%上升至目前的12%-18%,患者人数超过5000万。初婚初育年龄推迟至28岁以上,35岁以上高龄产妇占比持续增加,直接推高辅助生殖技术需求。
2. 居民收入增长与消费升级
中国人均GDP突破1.2万美元后,中等收入群体规模扩大,对高端医疗和个性化生育解决方案的支付能力增强。跨境辅助生殖单周期费用通常为15万-50万元人民币,加上旅行、住宿和法律费用,总支出可达30万-100万元,但仍低于国内部分灰色代孕报价,且法律安全性更高,因此对特定人群具有吸引力。
3. 社会观念多元化与单身女性需求崛起
晚婚不婚率上升、单身女性冻卵诉求增加、性少数群体家庭构建需求显性化,推动跨境辅助生殖从“医学需求”向“社会需求”扩展。国内政策对此类需求不予支持,进一步强化了跨境服务的市场基础。
(三)技术环境
1. 辅助生殖技术持续进步
第三代试管婴儿技术(PGT)可筛查染色体异常和单基因病,提高活产率并降低遗传病风险。玻璃化冷冻、时差成像、人工智能胚胎评估等技术应用日益成熟,中美顶级生殖中心临床妊娠率可达60%-70%(35岁以下),技术差距逐步缩小。
2. 远程医疗与数字化服务赋能
跨境医疗服务机构逐步搭建线上咨询、病历翻译、远程会诊、AI匹配医生、签证辅助等数字化平台,提升客户体验并降低信息不对称。部分机构与境外医院建立直连系统,实现检查结果互认和周期同步管理。
3. 基因检测与生育力保存技术兴起
卵子冷冻、卵巢组织冷冻等生育力保存技术为年轻女性提供“生育保险”选项,带动冻卵跨境服务增长。基因检测公司向辅助生殖上下游延伸,提供携带者筛查、胚胎基因组服务,形成产业协同。
三、市场现状与竞争格局
(一)市场规模与增长
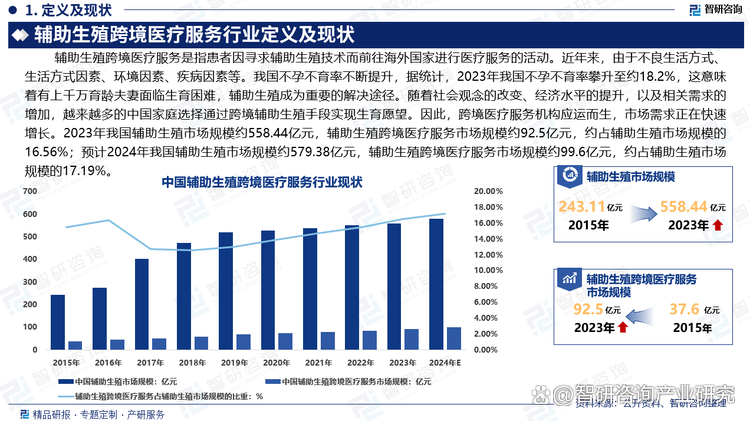
据行业估算,2019年中国跨境辅助生殖服务市场规模约30亿元人民币,2020-2022年受疫情影响大幅萎缩,2023年起快速复苏,2025年预计恢复至50亿元以上,2030年有望突破120亿元。按客单价30万元计算,年服务客户数约1.6万人次(2025年),其中代孕相关服务占比约60%,冻卵及常规IVF占比约40%。
(二)主要目的地分析
- 美国:法律最完善,成功率最高,但费用昂贵(代孕总费用约15万-25万美元),汇率和签证政策影响较大。
- 泰国、马来西亚:地理近、价格适中,但泰国政策收紧后复苏有限,马来西亚逐渐承接部分客流。
- 柬埔寨、老挝:曾为替代目的地,政策多变,风险较高。
- 希腊、西班牙、塞浦路斯:欧洲法律相对友好,费用低于美国,吸引预算敏感型客户。
- 格鲁吉亚、乌克兰:价格低廉,但地缘政治风险突出。
- 加拿大:部分省份允许无偿代孕, but 排队时间长,对国际客户限制多。
(三)竞争格局
行业参与者可分为三类:
- 头部专业机构:如某知名跨境医疗集团,深耕美国市场十余年,拥有直营月子中心和法律团队,年服务客户数百例,品牌壁垒高。
- 区域中小中介:多集中于北上广深及成都、杭州等城市,依托本地渠道获客,服务链条较短,价格竞争激烈,依赖境外合作方。
- 互联网平台:以资讯、社群和轻咨询切入,导流至合作机构,盈利模式以广告和转介费为主,尚未形成闭环服务能力。
行业集中度低,CR5不足20%,市场分散,但头部效应逐步显现。
四、行业痛点与风险
- 法律与伦理风险:代孕在多数国家受限,中介可能面临协助非法行为的指控;客户与代孕母亲、医疗机构之间的纠纷难以适用统一法律。
- 信息不对称与信任缺失:虚假宣传、隐藏费用、胚胎处置纠纷频发,客户维权困难。
- 政策变动风险:目的地国法律调整可能导致服务中断,如泰国、柬埔寨禁令使大量订单和预付款无法退回。
- 跨境支付与外汇管制:大额医疗费用出境受限,灰色换汇存在合规风险。
- 持续的新冠疫情等公共卫生事件冲击:旅行限制、签证停发导致周期中断,机构现金流承压。
- 国内监管压力:虽无专项立法,但打击非法代孕和跨境中介的力度可能进一步加大。
五、市场前景预测(2025-2030)
(一)需求端:刚性外溢持续扩大,但结构变化
- 代孕需求将随国内打击力度和伦理争议呈现波动,但不会消失,预计2025-2027年恢复性增长,2028年后增速放缓。
- 冻卵和生育力保存需求快速上升,受单身女性经济独立和观念开放驱动,年增长率可达25%以上。
- LGBTQ+群体家庭构建需求从地下转向半公开,成为重要细分市场。
- 高龄二胎/三胎需求:部分40岁以上女性寻求跨境IVF,以提高成功率。
(二)供给端:专业化、合规化与数字化
- 头部机构加速海外医院并购或合资,掌控核心医疗资源,减少对 intermediary 的依赖。
- 法律、保险、心理咨询等配套服务标准化,出现一站式跨境生育解决方案平台。
- 数字化工具普及,VR看诊、区块链病历存证、智能合同等提升透明度和效率。
- 部分目的地国可能针对国际患者推出特殊医疗签证和立法保障,吸引合规机构入驻。
(三)市场规模预测基准情景
| 年份 | 市场规模(亿元) | 年增长率 | 主要驱动 |
|---|---|---|---|
| 2025 | 50-60 | 50% | 疫后释放、冻卵增长 |
| 2027 | 85-100 | 20-25% | 代孕稳定、亚洲客源回流 |
| 2030 | 120-150 | 8-12% | 技术普惠、竞争加剧降价 |
悲观情景:若国内出台严厉跨境中介打击政策或主要目的地国全面禁止国际患者代孕,市场规模可能萎缩20%-30%。乐观情景:若中国放宽单身女性辅助生殖限制(如冻卵合法化),部分需求回流国内,跨境市场增速放缓;但若放宽同时带动整体生育意愿提升,跨境高端服务仍可保持增长。
六、战略建议
(一)对服务机构
- 严守合规底线,优先选择法律稳定、代孕合法性明晰的目的地(如美国部分州、希腊),建立当地法律服务团队。
- 提升医疗 resource 掌控力,投资或与境外顶级生殖中心深度合作,提供从初诊到产后随访的全周期管理。
- 开发标准化产品包,如“美国代孕保障计划”“冻卵安心套餐”,明确费用 ranges、退款机制和责任划分。
- 建设数字化客户平台,实现进程透明、文档追溯、在线咨询,降低销售费用和信任成本。
- 拓展细分市场,针对高龄、反复种植失败、LGBTQ+等群体开发专属方案。
(二)对投资者
- 关注具有直营海外医疗资源、合规能力强的头部机构,避免纯中介平台。
- 冻卵相关服务因政策风险相对较低、 license 模式可复制,具备较高投资吸引 value。
- 产业链上下游如生育力检测、基因筛查、跨境保险也有布局价值。
(三)对政策制定者
建议研究建立跨境辅助生殖服务规范,对中介机构实施备案和白名单管理,打击非法代孕同时保障患者知情权和 choice 权。探索辅助生殖技术向单身女性有限开放的路径,从需求侧减少外溢动力。
七、结论
中国辅助生殖跨境医疗服务行业处于需求旺盛、监管模糊、竞争分化的发展阶段。短期市场受疫情后反弹和冻卵需求驱动快速回暖;中期依赖代孕赴境外目的的稳定性以及中介服务的专业化升级;长期预测将走向合规化和高科技化。机构应当避免侥幸心理,转为 transparency 与合法运营,才能把握百亿级市场的结构性机会。